약국 세무 칼럼
약국 세금과 절세, 전문 세무사가 직접 씁니다.
보청기 판매업 세무사, 장애인에게 판 보청기는 부가세가 면세가 아니라 영세율이라 매출세액은 0이어도 매입세액은 전액 돌려받고 공단에 등록하지 않은 매장에서 산 보청기는 급여 자체가 나오지 않습니다
보청기는 부가세 면세가 아니라 영세율입니다. 매출세액은 0이지만 매입세액은 전액 공제·환급되므로 면세로 잘못 신고하면 낸 부가세를 그대로 떼입니다. 건강보험 보청기 급여 기준액과 급여율, 공단 등록 판매업소 제도, 한 매장에서 영세율과 과세를 구분 집계하는 법, 매출 인식과 감면까지 보청기 전문점의 장부를 정리했습니다.
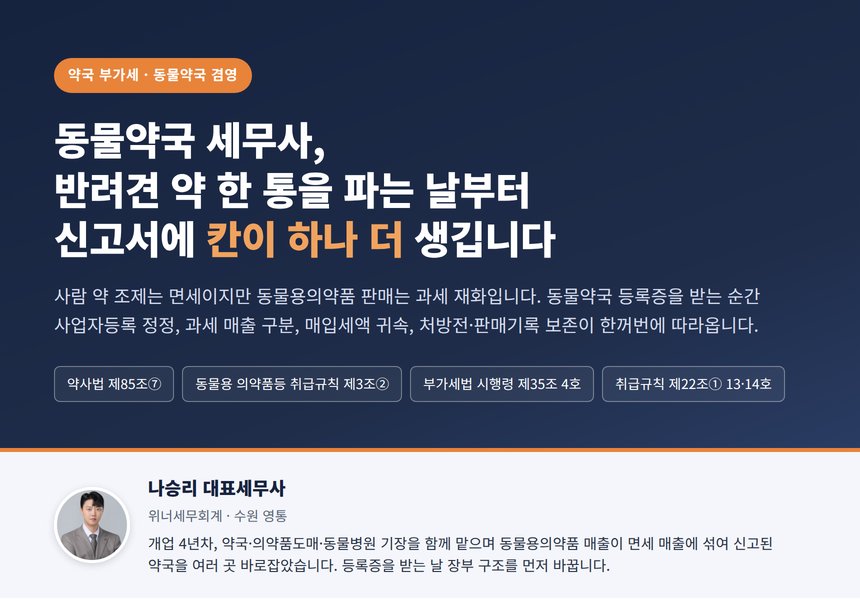
동물약국 세무사, 반려견 약 한 통을 파는 날부터 신고서에 칸이 하나 더 생깁니다
기존 약국이 동물용의약품을 팔려면 동물용 의약품등 취급규칙 제3조에 따라 신고서에 약국개설등록증 사본을 붙여 동물약국 등록증을 받아야 하고, 그날부터 사업자등록 정정과 부가세 신고 구조가 달라집니다. 조제 면세와 달리 동물용의약품 판매는 과세 재화이고, 약사법 제85조 제7항의 처방전 없는 판매 권한과 처방전 2년·판매기록 3년 보존 의무가 장부와 연결됩니다. 매입세액 실지귀속, 현금영수증, 창업감면 배제까지 정리했습니다.
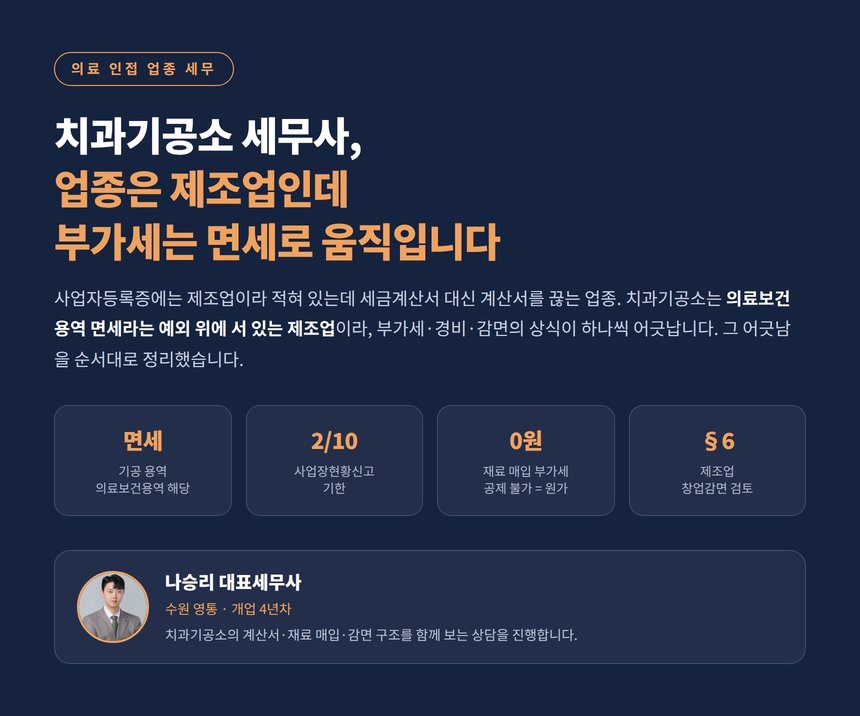
치과기공소 세무사, 업종은 제조업인데 부가세는 면세로 움직입니다
치과기공소는 사업자등록상 제조업이지만 기공 용역은 의료보건용역으로 부가가치세 면세입니다. 계산서 발급, 공제받지 못하는 재료 매입 부가세, 2월 10일 사업장현황신고, 제조업 창업감면 검토까지 치과기공소 세무사가 면세 제조업의 장부 구조를 정리했습니다.
약국 사업장현황신고 세무사, 안내문이 왔다고 모든 약국이 하는 것은 아닙니다
겸영 약국은 부가가치세 신고로 갈음되고 조제만 하는 약국은 2월 10일까지 신고합니다. 면세 매출이 국세청에 전달되는 네 경로와 무신고 가산세, 2월에 맞춰야 할 자료 네 가지를 정리했습니다.
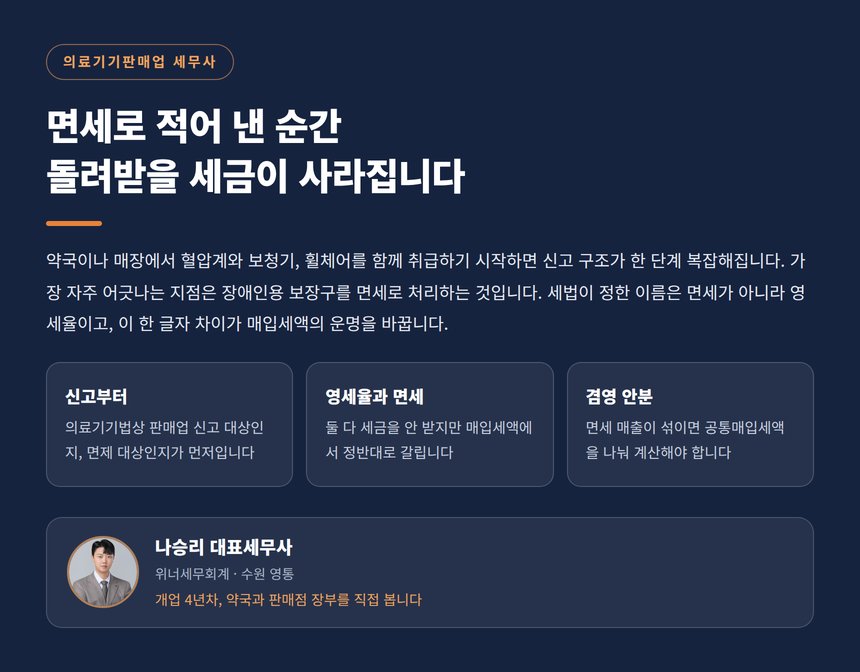
의료기기판매업 세무사, 장애인용 보장구를 면세로 처리하면 매입세액이 새어 나갑니다
의료기기는 원칙적으로 과세지만 조세특례제한법상 장애인용품은 면세가 아니라 영세율입니다. 면세로 처리하면 매입세액이 그대로 사라집니다. 판매업 신고와 겸영 안분, 사업장현황신고, 감면 적용까지 취급 전에 확인할 순서를 정리했습니다.
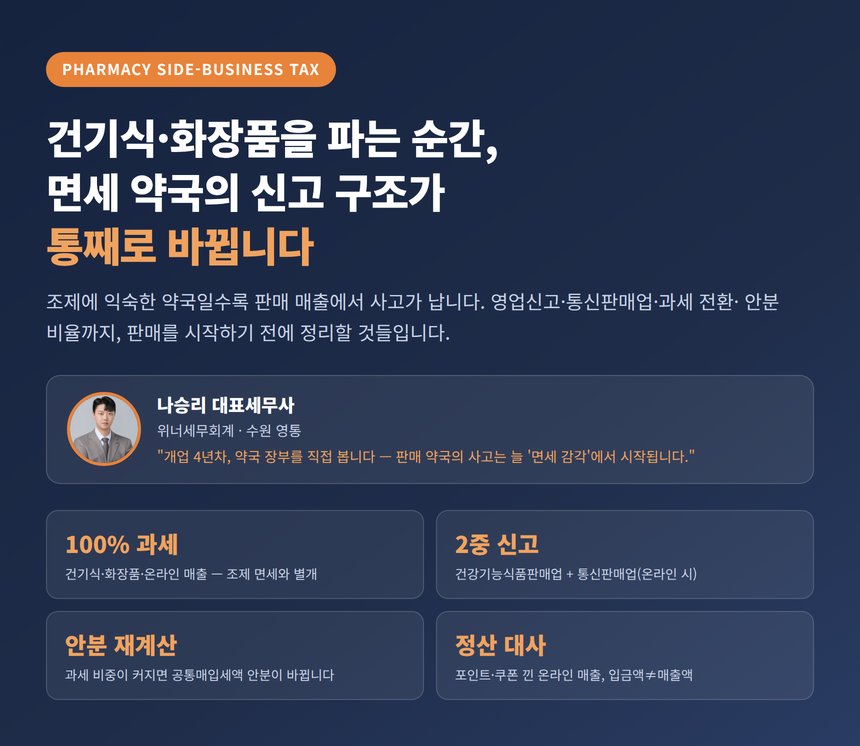
약국 세무사, 건강기능식품·화장품을 파는 순간 면세 약국의 신고 구조가 바뀝니다
조제 중심 약국이 건강기능식품·화장품·반려동물 영양제 판매를 늘리고 온라인 스토어까지 여는 순간, 익숙했던 면세 중심의 신고 구조가 통째로 바뀝니다. 건강기능식품판매업 영업신고와 통신판매업 신고, 100% 과세인 온라인 매출, 공통매입세액 안분 비율의 변화, 포인트·쿠폰 정산 대사까지 — 판매 약국의 세무를 확장 전 기준으로 정리했습니다.
약국 부가가치세, 조제는 면세·판매는 과세 — 겸영 약국의 공통매입세액 안분까지 정리
약국은 면세인 조제 매출과 과세인 일반의약품 판매가 섞인 겸영사업자입니다. 부가가치세 신고 구조, 공통매입세액 안분, 사업장현황신고까지 실무 순서대로 정리했습니다.
약국 부가세, 조제는 면세·일반약은 과세 — 겸업 약국의 안분계산 정리
조제 용역 면세와 일반의약품·건강기능식품 과세의 구분, 공통매입세액 안분, 요양급여 매출 대사와 재고 관리까지 겸업 약국 부가세 신고의 핵심을 정리했습니다.