약국 세무 칼럼
약국 세금과 절세, 전문 세무사가 직접 씁니다.
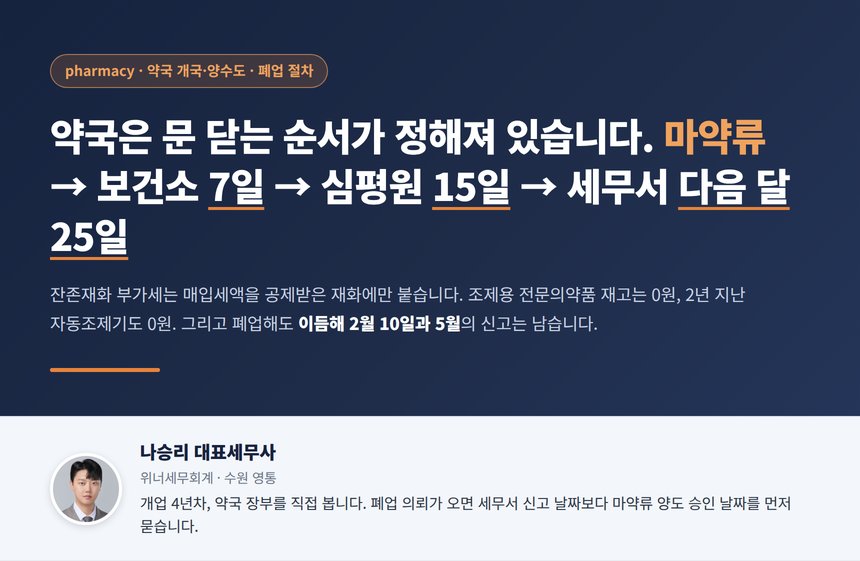
약국 폐업 세무사, 문을 닫는 순서는 마약류 처분과 보건소 7일과 심평원 15일이 먼저이고 잔존재화 부가세는 공제받은 것만 돌려내서 조제용 재고는 0원이며 2년 지난 조제기도 0원입니다
약국은 다른 가게처럼 세무서 폐업신고부터 누르면 안 됩니다. 남은 마약류는 허가관청 승인을 받아 양도하거나 폐기해야 하고, 보건소 폐업신고는 7일, 심평원 현황 변경신고는 15일, 부가세 확정신고는 폐업일 속한 달의 다음 달 25일입니다. 폐업 시 잔존재화 부가세는 매입세액을 공제받은 재화만 대상이라 조제용 전문의약품 재고는 0원이고, 2년이 지난 자동조제기도 과세표준이 0이 됩니다. 폐업해도 이듬해 2월 10일 사업장현황신고와 5월 종합소득세는 남고, 약국만 0.5% 가산세가 붙습니다. 2026년 11월부터 마약류 처분계획서가 폐
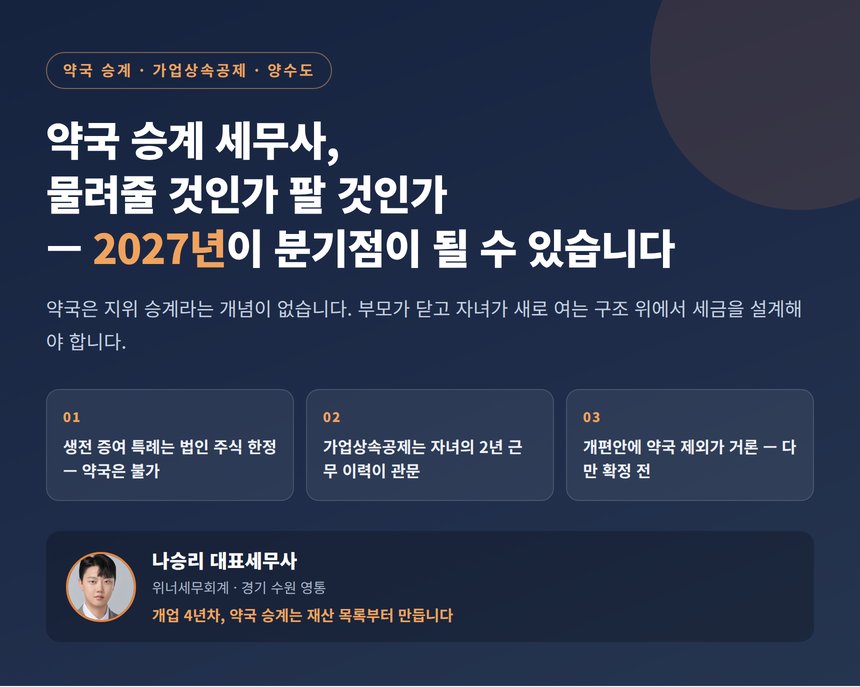
약국 승계 세무사, 물려줄 것인가 팔 것인가 — 2027년이 분기점이 될 수 있습니다
약사 자녀에게 약국을 넘기는 방법은 세 가지뿐입니다. 상속, 증여, 그리고 유상 양수도. 그런데 생전 증여에 쓰는 가업승계 증여세 과세특례는 법인 주식에만 적용되어 개인 약국은 길이 막혀 있고, 상속 때 쓰는 가업상속공제는 2026년 세제개편안에서 약국을 제외 업종으로 넣는 방향이 제시되었습니다. 약사법상 승계 구조, 가업상속공제 요건과 사후관리, 개편안의 시점 리스크, 유상 양수도의 권리금과 시가 문제까지 개국 약사 기준으로 정리했습니다.

약국 공동개국 세금, 소득은 나뉘어도 성실신고 기준은 나뉘지 않습니다
약사 2인 공동개국의 약사법 요건(면허대여 금지·1약사 1약국), 동업계약서와 공동사업자 등록, 손익분배비율에 따른 소득 분산과 합산과세, 출자 대출이자·성실신고 판정 함정까지 정리했습니다.
약국 인수 세무사, 매수인이 계약 전 확인할 세금 체크리스트
약국을 사는 양수인 관점의 정리 — 권리금 실사와 검증 자료, 매수인의 원천징수 의무와 상각 권리, 포괄양수도·대리납부 안전장치, 인수 후 첫 달 세팅까지 담았습니다.
약국 사업자등록 세무사, 등록 전 상담이 중요한 이유
과세·면세 겸영 세팅, 개국 투자 매입세액의 등록 시점 요건, 공동개국 지분 구조, 자금출처 준비까지 — 약국 사업자등록 전에 반드시 정해야 할 것들을 정리했습니다.
약국 양수도 세금, 권리금 원천징수부터 재고 인수·포괄양수도까지
약국 양수도는 권리금·시설·재고가 묶인 복합 거래입니다. 권리금 기타소득 원천징수와 영업권 상각, 재고 실사와 증빙 구분, 포괄양수도 요건과 대리납부 안전장치까지 정리했습니다.
약국 개국 관련 자금출처조사
약국 개국 관련 자금출처조사
약국 사업자등록부터 절세까지 한 번에
약국 사업자등록부터 절세까지 한 번에
약국 개국 절차(순서) 세무사가 알려드립니다.
약국 개국 절차(순서) 세무사가 알려드립니다.